



2025年全球经济整体呈现温和复苏、区域分化、韧性偏弱的态势。中国经济顶住多重压力保持稳中有进。但与反内卷深度绑定的冶金、石化化工、建材等项目型行业,仍处于低迷调整阶段,进而导致中高压通用变频器整体呈现下滑态势。2025年中高压通用变频器整体市场规模为66.5亿元,同比萎缩1.5%。
2025年,在碳中和、反内卷以及设备更新改造政策的背景下,升级改造类项目和新建类项目持续推进,但细分行业表现不一,电力、矿业、石油呈现稳定增长,其他行业呈现不同程度的下滑。
2025年,电力行业以8.5%的增速领跑整体市场增长,主要受政策的拉动,百万机组的火电项目频繁释放,叠加电力改造项目需求、核电行业需求的拉动。石油行业增长2.9%,主要源于页岩油、页岩气等非常规油气增产项目、地下储气库类项目、天然气管道扩建工程、输氢管道等项目的释放。矿业增长1.3%,主要源于有色矿、新能源矿需求的拉动,煤矿持续低迷。其他行业如冶金、建材、石化、化工、水工业均呈现不同程度的下滑,其中冶金整体下滑4.7%,细分市场中钢铁持续低迷,有色和特钢市场表现相对较好。建材受房地产低迷影响,延续2024年下滑态势,同比下滑10.6%。石化、化工行业分别下滑8.8%和3.8%。水工业市场下滑5.5%,项目以水利工程类项目为主。
在工控领域,多家中国企业通过在海外设立生产基地、研发中心、建立销售网络、开启对外投资、实现技术转让、赋能渠道等方式,积极拓展海外市场和参与国际化竞争。“十五五”,反内卷成为项目型市场发展主旋律,流程行业设备更新与节能改造稳步推进,将持续拉动中高压通用变频器的市场需求。以汇川、英威腾、希望森兰为代表的中国品牌仍然表现强劲,替换了部分进口品牌的份额。核电类项目、大型储气库、试验台、空气储能等高端场景应用需求的提升,带动了大功率的中高压通用变频器的需求。
随着“十五五”政策的落地、碳中和的持续落地、反内卷政策的稳步推进,项目型市场如冶金、建材、石化化工等行业会逐步进入到边际修复阶段,叠加电力、油气、矿业等领域的持续发力,中自研究院预计,未来3年中国中高压变频器市场将保持微幅的增长态势。
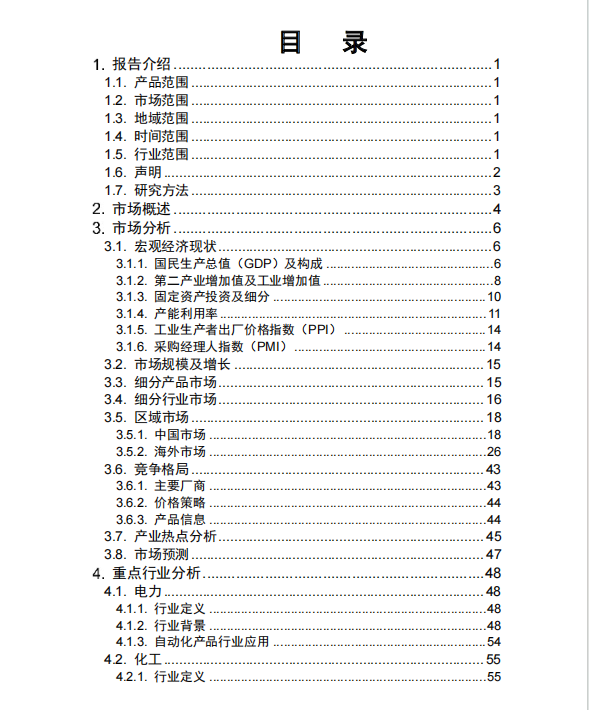
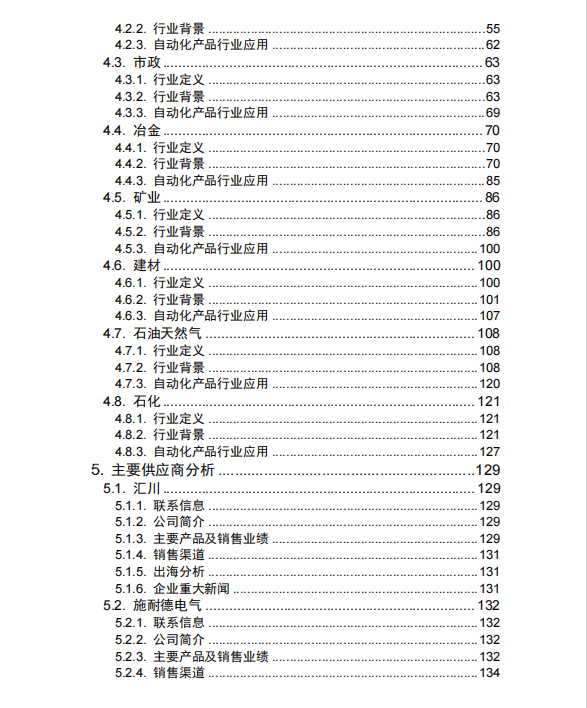
更多信息可在《2026年中国高压通用变频器市场研究报告》查看
以下为《2026年中国高压通用变频器市场研究报告》的部分目录:
欢迎垂询,有意向采购本报告请联系中自产研工作人员。
订购热线曾小姐:13437531139


